Tanzania inaelekeza fedha zaidi katika sekta ya kilimo.
Mwezi Septemba, 2026, TADB na EADB zilizindua mfuko wa TZS bilioni 50 wa ufadhili unaolenga wakulima wadogo na biashara katika sekta za kilimo, mifugo na uvuvi. Hatua nyingine za hivi karibuni pia zimeongeza mtiririko wa fedha kuelekea mnyororo wa thamani wa kilimo nchini.
Kwa mtazamo wa kwanza, hii ni habari njema.
Lakini kuna swali ambalo hatupaswi kulipuuza:
Je, fedha hizi zitawafikia kweli wakulima wadogo?
1. Changamoto ya dhamana
Kwa wakulima wengi wadogo na vijana wanaoanzisha au kuendesha biashara za kilimo, dhamana za jadi/asili (Ardhi, nyumba, hisa, hati fungani, dhamana fedha etc) bado ni moja ya vikwazo vikubwa vya kupata mikopo rasmi.
Tumeliona hili katika uhalisia.
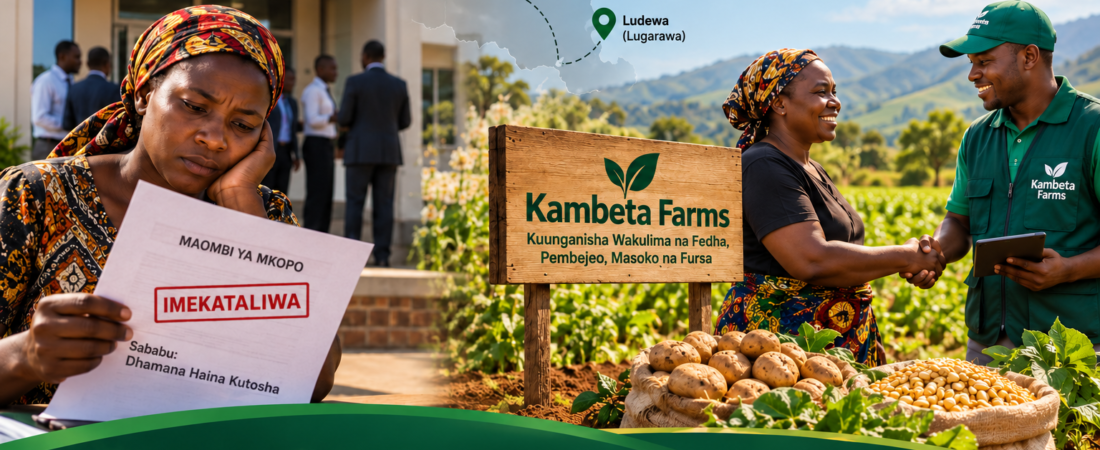
“Rose alikuwa na wanunuzi. Alikuwa na mikataba. Alikuwa na uwezo wa kuwafikia wakulima na kupata mazao kutoka kwao. Lakini masharti ya kuwa na dhamana za asili yalimzuia kupata mtaji wa kutosha wa uendeshaji ili kutekeleza mikataba hiyo.“
Hii si changamoto ya Rose pekee. TADB yenyewe inatambua ukosefu wa dhamana ya kutosha kama moja ya vikwazo vikubwa katika utoaji wa mikopo kwa wakulima wadogo, na imeanzisha ‘Smallholder Farmers Credit Guarantee Scheme‘ kwa sehemu ili kukabiliana na changamoto hiyo.
Hivyo swali linakuwa:
Kama mkulima hana dhamana inayokubalika, ni nini kingine kinaweza kuthibitisha kuwa anaweza kufadhiliwa?
2. Kisha kuna suala la upatikanaji
Mfuko wa fedha unaweza kuwepo Dar es Salaam, Dodoma au Mbeya, lakini hilo halimaanishi kwamba fedha hizo ziko ndani ya urahisi wa kufikiwa na mkulima aliye katika eneo la mbali la uzalishaji.
Kwa sasa TADB ina ofisi saba za kanda, huku ofisi ya Kanda ya Nyanda za Juu Kusini ikiwa Mbeya, ikihudumia pia eneo linalojumuisha Njombe.
Kwa mkulima aliye katika eneo kama Lugarawa, Ludewa, kupata taasisi sahihi ya fedha, kuelewa bidhaa za kifedha zinazopatikana, kuandaa taarifa zinazohitajika na kukamilisha mchakato wa maombi yenyewe kunaweza kuwa kikwazo kikubwa.
Kwa hiyo changamoto si tu:
“Je, fedha zipo?”
Bali pia:
“Je, mkulima anaweza kuzifikia?”
3. Na kisha kuna suala la taarifa
Hili linaweza kuwa moja ya vipande muhimu zaidi vya fumbo hili.
Je, mkulima hana dhamana ya jadi—lakini ana historia ya uzalishaji, kumbukumbu za shamba, taarifa za mauzo, ukubwa wa eneo analolima, manunuzi ya pembejeo na mahusiano na wanunuzi?
Taarifa hizo zinaweza kutoa picha tofauti kuhusu uwezo wake wa kurejesha mkopo.
Tanzania tayari inaanza kuelekea katika mwelekeo huu. Mfumo wa dhamana wa TADB unalenga kusaidia taasisi za fedha kuwahudumia wakulima wanaokabiliwa na changamoto ya dhamana, huku mifumo mipya ya credit scoring ikianza kuchunguza namna taarifa za kilimo na miamala zinavyoweza kuwafanya wakopaji wa vijijini kuonekana zaidi kwa taasisi za fedha.
Kambeta Farms inaweza kuwa wapi?
Hapa ndipo tunaamini kampuni zinazofanya kazi katika mnyororo wa thamani wa kilimo zinaweza kuwa daraja muhimu kati ya fedha na mkulima.
Kampuni kama Kambeta Farms inaweza kufanya kazi karibu zaidi na mkulima—hasa katika maeneo ya mbali—na kuratibu:
Wakulima → Pembejeo → Uzalishaji → Kumbukumbu → Ukusanyaji → Masoko
Kupitia uhusiano huu, shughuli za mkulima zinaweza kuwa na mwonekano na mpangilio zaidi.
Badala ya taasisi ya fedha kumuona mkulima kama mtu anayehitaji mkopo pekee, inaweza kupata picha pana zaidi:
- Mkulima ni nani?
- Analima eneo la ukubwa gani?
- Anazalisha nini?
- Amepewa au ametumia pembejeo kiasi gani?
- Historia yake ya uzalishaji ikoje?
- Amevuna na kuuza kiasi gani?
- Anauza kwa nani?
- Ni mtiririko gani wa fedha unaweza kusaidia kurejesha mkopo?
Hii haiondoi hatari ya utoaji wa mikopo. Lakini inaweza kusaidia kujenga taarifa na mfumo unaowafanya wakopaji wa kilimo kuwa wanaonekana zaidi, wanaoweza kutathminiwa na hatimaye kuwa rahisi kufadhiliwa.
- Fursa halisi iko wapi?
Tanzania inaweza kuwa inaingia katika hatua mpya muhimu ya ufadhili wa kilimo.
Swali si tena kama tunaweza kuweka fedha zaidi katika kilimo.
Swali kubwa zaidi ni kama tunaweza kujenga mifumo ya hatua ya mwisho inayounganisha fedha hizo na mkulima.
Kwa mkulima mdogo—na hasa vijana wanaoingia katika kilimo—mustakabali wa ufadhili wa kilimo unaweza kutegemea kuhama kutoka:
“Una dhamana gani?”
kwenda:
“Tunaweza kuthibitisha nini kuhusu biashara yako ya kilimo?”
Hapo ndipo fedha, teknolojia, biashara za kilimo na wakulima vinaweza kukutana na kujenga mfumo wa kilimo unaofikia watu wengi zaidi na wenye fursa jumuishi zaidi.
Reference:
- Alliance for a Green Revolution in Africa (AGRA). (2026). Across borders, beyond barriers: Success stories of Africa’s young traders. “How Rose Turned a Bag of Potatoes Into a Growing Empire,” pp. 11–12. file-42
- East African Development Bank (EADB). (2026, September 16). TADB, EADB to drive agricultural transformation in Tanzania with TZS 50 billion financing facility. East African Development Bank
- Tanzania Agricultural Development Bank (TADB). (n.d.). Smallholder Farmers Credit Guarantee Scheme (SCGS). TADB
- European Investment Bank (EIB). (2026, July 24). Tanzania Strategic Agriculture Value Chains TADB. €60 million credit line to TADB for onward lending to agricultural SMEs and value-chain actors. European Investment Bank
- Financial Sector Deepening Tanzania (FSDT). (2026, February 24). From invisible to investable: How data-first design is rewriting rural access to credit in Kilombero. FSD Tanzania
- African Development Bank (AfDB). (2026, April 2). Tanzania Agricultural Development Bank – Equity Enhancement Phase III (P-TZ-HAA-006).
- Sanka, M., & Makhura, M. N. (2026). The welfare impact of smallholder farmers’ agricultural credit guarantee scheme in Shinyanga and Iringa regions, Tanzania. Discover Sustainability, 7, 484. Springer Nature Link
- Sanka, M., & Makhura, M. N. (2025). Participation and utilisation levels of smallholder farmers agricultural credit guarantee scheme in Shinyanga and Iringa Regions, Tanzania. Discover Food, 5, 233.